Alertes client
Contrôle des investissements étrangers en France en 2025 : continuité, évolutions limitées, et régime excessivement prudent ?
October 12, 2026
By Camille Paulhacand Melissa Hui
Le 24 septembre 2026, le ministère de l’Économie (« Minefi ») et la Direction générale du Trésor (« DG Trésor ») ont publié leur rapport annuel sur le contrôle des investissements étrangers en France (« IEF »), lequel offre un éclairage sur les dernières tendances et évolutions observées en 2025 (le « Rapport »). Alors que la France demeure, pour la septième année consécutive, la première destination des investissements étrangers en Europe, le Rapport souligne la vigilance constante des autorités à l’égard des investissements dans les secteurs sensibles. Au-delà des données statistiques, ce nouveau Rapport va plus loin que les précédents en présentant des exemples concrets de mise en œuvre du dispositif, offrant ainsi aux investisseurs des indications utiles sur la pratique décisionnelle, pouvant constituer une forme de soft law.
Que retenir ?
- Davantage de dossiers et des délais allongés : le nombre de demandes d’autorisation a augmenté d’environ 16% entre 2023 et 2025, traduisant une hausse continue de l’activité du contrôle IEF, et contribuant à l’allongement des délais d’examen pour les investisseurs.
- Anticiper les conséquences des conditions : près d’une autorisation sur deux est assortie de conditions : les investisseurs étrangers doivent évaluer en amont leur portée, leur coût et leurs conséquences opérationnelles.
- Intérêt réel des demandes d’examen préalable : la proportion de demandes finalement considérées comme hors champ (48% des décisions) est élevée, alors que 72% des décisions rendues à la suite de demandes d’examen préalable ont conclu que l’activité n’était pas soumise au contrôle IEF. Ces chiffres semblent suggérer que de nombreuses demandes sont déposées par excès de prudence. Les demandes d’examen préalable permettent d’anticiper cette analyse et d’obtenir une confirmation en amont. Si les précisions apportées dans le Rapport sont les bienvenues, les autorités françaises pourraient aller plus loin et fournir des indications complémentaires afin de réduire le nombre de demandes déposées par précaution.
- Extension du contrôle aux prises de participation minoritaire dans les sociétés cotées : le seuil de 10% des droits de vote s’applique désormais aux sociétés françaises cotées sur certains marchés réglementés situés hors de l’UE et de l’EEA, notamment le London Stock Exchange et le Nasdaq, et lesquelles bénéficient d’une revue accélérée.
- Harmonisation européenne (2028) : le nouveau règlement européen harmonisera le champ du contrôle des investissements étrangers ainsi que les délais applicables au sein de l’UE, et renforcera la coopération entre les États membres.
Vers un contrôle plus long et un nombre croissant de demandes
L’année 2025 a été marquée par un nombre record de demandes : 418 demandes ont été déposées, contre 392 en 2024 et 309 en 2023, soit plus de trois fois le volume enregistré en 2014.
- Parmi ces demandes, 48% ont été considérées comme ne relevant pas du champ du contrôle IEF, ce qui témoigne d’une volonté de concentrer les efforts de contrôle sur les opérations présentant un enjeu critique pour les intérêts nationaux. Cette situation est particulièrement marquée dans certains secteurs, notamment l’agroalimentaire (90%), les énergies renouvelables (83%) et les solutions logicielles (55%) – voir le graphique ci-dessous.
- Sur les 323 décisions rendues, 167 investissements ont été autorisés, dont près de la moitié (49%, soit 82 décisions) sous conditions, contre 54% en 2024. Ce chiffre se distingue de ceux observés dans d’autres régimes de contrôle des investissements étrangers, dans lesquels les autorisations assorties de conditions ne représentent généralement une part bien plus faible de l’ensemble des décisions rendues.
- Seuls 7 investissements ont fait l’objet d’une interdiction au cours des quatre dernières années (ce chiffre ne tient pas compte des opérations abandonnées).
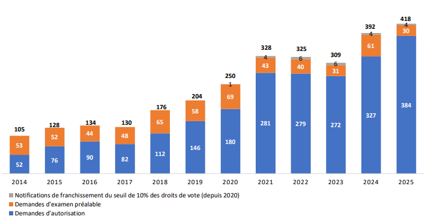
Nombre de dossiers soumis au contrôle IEF entre 2014 et 2025
Par ailleurs, 25 décisions ont été rendues à la suite de demandes d’examen préalable visant à déterminer si une activité relève du champ du contrôle IEF. Cette procédure, qui permet aux parties d’obtenir de la visibilité à un stade précoce de la transaction, présente un intérêt pratique réel : dans 72% des cas, l’examen a conclu que les activités concernées ne relevaient pas du contrôle IEF.
S’agissant des secteurs concernés, les infrastructures, biens ou services essentiels dans le domaine civil (notamment l’eau, l’énergie et les transports) demeurent la première catégorie, représentant 38 % des investissements autorisés. Viennent ensuite les activités sensibles par nature (notamment la défense et la sécurité), qui représentent 22%, et les activités de recherche et développement portant sur des technologies critiques (notamment l’intelligence artificielle, la cybersécurité et les semi-conducteurs), qui représentent 11%. Cette approche distingue la France d’autres juridictions, où le contrôle des investissements étrangers reste principalement centré sur la défense et la sécurité, alors que le dispositif français couvre un éventail plus large de secteurs jugés essentiels.
Les investisseurs étrangers sont majoritairement établis hors de l’UE. Les investisseurs financiers représentent la moitié des investisseurs concernés, tandis que les investisseurs industriels représentent environ un tiers.
Pour la première fois, le Rapport fournit des données chiffrées sur les activités de suivi du respect des conditions : en 2025, les services du Minefi ont interrogé 120 entreprises afin de vérifier le respect, par les investisseurs, des conditions imposées. Cette vigilance accrue est renforcée par les déclarations du ministre de l’Économie en septembre dernier, lequel a annoncé que des sanctions pécuniaires seraient imposées en cas de non-respect.
Vers une forme de droit souple ?
Cette année encore, le Rapport fournit des exemples écrits complémentaires reflétant la pratique décisionnelle actuelle des autorités, dans le prolongement des orientations publiées dans les lignes directrices. Cette démarche reste toutefois encore timide et pourrait être davantage développé afin de réduire le nombre de notifications, notamment celles déposées par précaution.
- Exemples illustratifs : dans la continuité des lignes directrices, le Rapport fournit des exemples concrets de situation à l’origine de certaines décisions. Il met en avant les conditions susceptibles d’être imposées aux investisseurs et consacre des développements spécifiques aux conditions liées à la gouvernance (par exemple : restrictions d’accès aux informations sensibles, séparation des systèmes informatiques, exigences concernant certains employés clés ou mise en place de comité de sécurité interne auquel participe des représentants de l’État).
- Précisions sur les activités hors champ : le Rapport apporte des précisions sur les activités qui ne sont généralement pas susceptibles de relever du contrôle IEF, notamment dans les secteurs des énergies renouvelables, des logiciels et de l’agroalimentaire. Ces éléments fournissent plus de visibilité pour les investisseurs, bien que le Rapport rappelle que cette appréciation reste soumise aux circonstances propres à chaque espèce. Cette approche reste encore toutefois très limitée et mériterait plus de développements.
- La révision des conditions : le Rapport indique, pour la première fois, que le Minefi a accepté, en 2025, de modifier ou de lever les conditions imposées dans 6 des 7 demandes présentées à cette fin.
Évolutions Réglementaires Récentes et à Venir
En France, le décret n°2026-718 et un arrêté ministériel du 30 juillet 2026 ont précisé que le seuil de 10% des droits de vote s’applique désormais aux sociétés françaises cotées sur certains marchés de pays tiers définis par l’arrêté ministériel, dont le London Stock Exchange et le Nasdaq.
Au niveau européen, le règlement révisé sur le contrôle des investissements étrangers, adopté le 17 juin 2026 et applicable à compter de janvier 2028, élargira et harmonisera le contrôle des investissements étrangers dans l’UE. Si le régime français est d’ores et déjà largement aligné sur le nouveau cadre, la France devra étendre le champ d’application à de nouvelles activités : (i) les activités de développement, de production et de commercialisation de biens à double usage relevant de l’annexe I du règlement (UE) 2021/821, (ii) les infrastructures électorales ainsi qu’un (iii) éventail plus large de services et infrastructures financiers. Le règlement révisé étendra également le contrôle aux sociétés établies dans l’UE mais contrôlées par des investisseurs de pays tiers et renforcera la coopération entre les États membres et la Commission européenne. En revanche, le nouveau cadre n’introduit pas un mécanisme de guichet unique (one-stop shop) : les États membres demeurent seuls compétents pour contrôler les opérations présentant un lien avec leur territoire.
À quoi faut-il s’attendre ?
Les chiffres publiés ne sont, dans l’ensemble, pas surprenants : le nombre de demandes continue d’augmenter, près de la moitié des investissements autorisés sont assortis de conditions et les autorités françaises renforcent leurs activités de suivi du respect de ces conditions. Cette dynamique devrait se poursuivre.
Les précisions apportées cette année constituent néanmoins une avancée bienvenue, qui mérite d’être poursuivie et davantage développée (sous toute forme utile) afin d’offrir une meilleure visibilité aux investisseurs. Cette clarification apparaît d’autant plus nécessaire au regard des délais d’examen qui ne font que s’allonger en pratique.
Practice Areas
For More Information